In der klassischen Betriebswirtschaftslehre ist entscheidend, wie schnell und in welchem Umfang
sich Vermögenswerte in liquide Mittel umwandeln lassen.
Die Fähigkeit eines Unternehmens, seine offenen Rechnungen dauerhaft zu begleichen,
wird anhand von drei Liquiditätsgraden beurteilt. Grundlage dafür ist das
Umlaufvermögen aus der Bilanz.
Ein aus der Bilanz ermittelter Liquiditätsgrad bildet nur eine Momentaufnahme ab und
ist daher begrenzt aussagekräftig. Ein Liquiditätsplan betrachtet dagegen mehrere
Jahre und basiert auf dem Wissensstand zu Beginn der Planung.
So ermitteln Sie den Grad Ihrer Zahlungsfähigkeit
Bei der klassischen betriebswirtschaftlichen Betrachtung der Liquidität spielt der Grad der Liquidität bzw. die zeitabhängige "Verflüssigung" von Vermögensteilen
eine tragende Rolle.
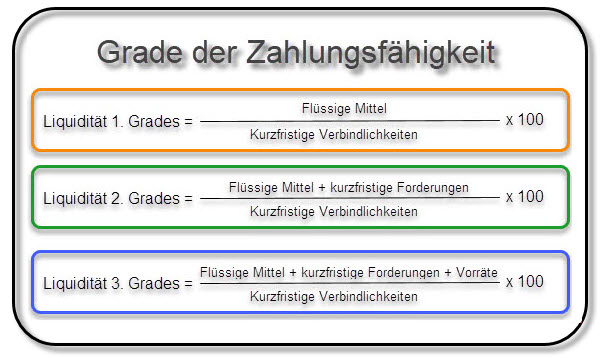
Die Fähigkeit zur permanenten und dauerhaften Zahlung offener Verbindlichkeiten wird in drei Graden unterteilt. Zur
Beurteilung der Zahlungsfähigkeit wird aus der Bilanz das Umlaufvermögen des Unternehmens herangezogen.
Im Rahmen einer konventionellen
Liquiditätsplanung in der periodengerecht die Einnahmen und Ausgaben des Unternehmens aufgezeichnet sind,
findet keine Einteilung nach Liquiditätsgraden statt. Nutzen Sie den folgenden Link um Näheres über die mustergültige inhaltliche Darstellung
eines Liquiditätsplans zu erfahren.
Bei der Berechnung der Liquidität 1. Grades werden ausschließlich die unmittelbar zur Tilgung von kurzfristigen Verbindlichkeiten einsetzbaren Zahlungsmittel, wie Bargeld, Kassenbestände und
Bankguthaben usw. berücksichtigt und ins Verhältnis zu den kurzfristigen Verbindlichkeiten gesetzt.
Zu den kurzfristigen Verbindlichkeiten zählen beispielsweise Lieferantenrechnungen, Kontokorrentkredite, Steuern,
Sozialabgaben, vereinnahmte Anzahlungen, ggf. Verbindlichkeiten an verbundene Unternehmen...
Liquidität 2. Grades
Die im Umlaufvermögen des Unternehmens enthaltenen "Kurzfristigen Forderungen" werden in der Regel in überschaubarem
Zeitraum fällig und bilden gemeinsam mit den sofort verfügbaren liquiden Mitteln die Berechnungsgrundlage für die Liquidität des 2. Grades.
Bei den kurzfristigen Forderungen handelt es sich insbesondere um Forderungen aus Lieferungen und Leistungen oder Forderungen, die
gegenüber dem Finanzamt, Gesellschaftern oder aus sonstigen Vertragsverhältnissen bestehen.
Liquidität 3. Grades
Nachdem sich die in einer Bilanz aktivierten Vorräte wertmäßig in einem berichtigten Zustand befinden, können sie zur
Berechnung der Liquidität des 3. Grades herangezogen werden.
Die sofort verfügbaren und die kurzfristig verfügbaren Mittel, bilden
gemeinsam mit den Vorräten, die Berechnungsgrundlage für die Liquidität dritten Grades.
Definition: Umlaufvermögen
Der Begriff Umlaufvermögen ist auf der Aktivseite einer Bilanz zu finden. Das bedeutet, dass Sie die Grade der Liquidität nur mit Hilfe einer
Bilanz oder eines Vermögensstatus bestimmen können.
Aus dem Liquiditätsplan,
in dem keine Bestandsdaten der Bilanz zu finden sind, kann der Liquiditätsgrad folglich nicht abgeleitet werden.
Der aus der Bilanz abgeleitete Liquiditätsgrad ist nur eine Momentaufnahme und daher nur begrenzt
aussagekräftig. Ein Liquiditätsplan betrachtet dagegen in der Regel einen Zeitraum von ein bis fünf
Jahren. Die darin enthaltenen Angaben zu den verfügbaren Zahlungsmitteln beruhen auf Schätzungen,
die den Kenntnisstand zum Zeitpunkt der Planung widerspiegeln.
Vergangenheitsdaten gezielt einbeziehen
In einem dynamischen Umfeld reicht es nicht aus, ausschließlich nach vorn zu schauen. Nutzen
Sie deshalb alle verfügbaren Daten aus der Vergangenheit, um Ihren Erfolg und Ihre verfügbaren
Mittel für einen überschaubaren Zeitraum möglichst realistisch einzuschätzen.
Empfohlene Vorgehensweise:
Überprüfen Sie Ihre Planungen regelmäßig und
führen Sie die Verifikation in angemessenen Abständen durch.
Ein sinnvoller Zeitpunkt dafür ist möglichst das Monatsende.
Liquidität beurteilen
Regelmäßige Überprüfung
Da sich die Liquiditätsgrade mit wenig Aufwand berechnen lassen, sollten sie insbesondere
bei angespannter Liquidität nach Abschluss der monatlichen Buchhaltung regelmäßig
überprüft werden.
Richtwert bei Liquiditätsgrad 2
In einem solid geführten Unternehmen sollte der Liquiditätsgrad 2 nicht unter 100 % liegen.
Sicherheitszuschlag bei Liquiditätsgrad 3
Beim Liquiditätsgrad 3 wird das gesamte Umlaufvermögen den kurzfristigen Verbindlichkeiten
mit einer Laufzeit von unter einem Jahr gegenübergestellt.
Unvorhersehbare Forderungsausfälle und Wertberichtigungen bei den Vorräten können
das Umlaufvermögen signifikant mindern. Falls keine aktuelle Bewertung des Umlaufvermögens
vorliegt, sollte der Liquiditätsgrad 3 grundsätzlich 150 % nicht unterschreiten.
Liquidität planen, überwachen und steuern
Warum ein Liquiditätsplan wichtig ist
Ein schlüssiger Liquiditätsplan
und fortlaufendes Liquiditätscontrolling zahlen sich in
vielerlei Hinsicht aus. Mit einem gut aufgebauten Planungssystem kann sich ein Unternehmen
mit geringem Aufwand frühzeitig auf unterschiedliche Entwicklungen einstellen.
So können die Verantwortlichen vorausschauend handeln, statt unter Zeitdruck reagieren zu müssen,
und den Geldfluss gezielt im Sinne des Unternehmens steuern.
Frühzeitig gegensteuern
Die laufende Liquiditätskontrolle trägt wesentlich dazu bei, den Fortbestand des Unternehmens
zu sichern. Wer Probleme früh erkennt, gewinnt Zeit, um geeignete Maßnahmen einzuleiten und
rechtzeitig gegenzusteuern.